Faça sua Pesquisa
A portabilidade de plano de saúde foi regulamentada pela norma RN 438/2018 da ANS (Agência Nacional de Saúde Suplementar) e entrou em vigor em junho de 2019.
A Resolução Normativa permite a troca do plano de saúde sem qualquer carência, mesmo que você tenha mais de 60 anos de idade, que tenha sido demitido e que tenha terminado seu prazo para continuar no plano de saúde.
A portabilidade funciona de forma similar à troca de operadora de telefonia, na qual o cliente leva consigo o mesmo número da linha. No caso dos planos de saúde, o paciente portará para o novo contrato as carências já cumpridas no contrato anterior.
Entenda melhor como fazer a sua portabilidade dentro das regras da ANS ao longo deste artigo!


A portabilidade de plano de saúde é feita pelo próprio beneficiário, em três etapas, sem intermediação de corretor e sem custo:
A operadora de destino tem 10 dias para responder, e o silêncio dentro desse prazo equivale a aceitação.
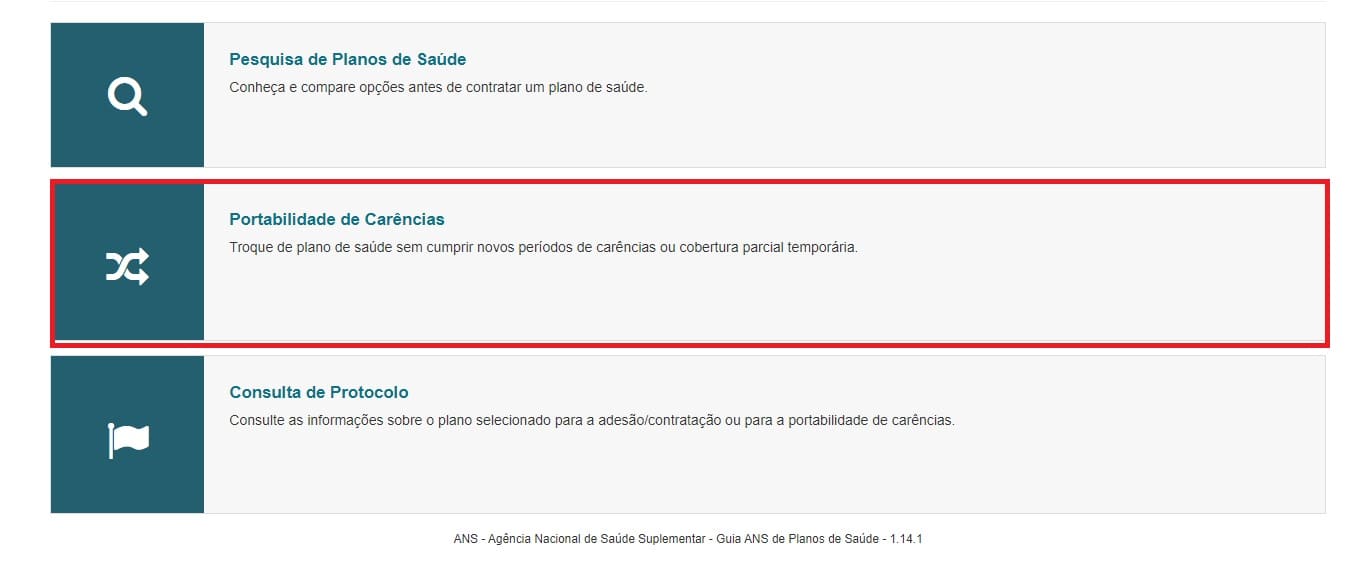
O primeiro passo não é procurar a nova operadora: é provar que o plano pretendido é compatível com o atual. Essa prova é o relatório de compatibilidade, emitido gratuitamente no Guia ANS de Planos de Saúde, o buscador oficial da agência.
Ao marcar o tipo de cobertura, prefira as opções "Ambulatorial + Hospitalar" combinadas: o plano exclusivamente ambulatorial cobre consultas e exames, mas não internação. Se houver intenção de ter filhos, inclua também a segmentação obstetrícia, é ela que garante a inclusão do recém-nascido sem carência nos 30 primeiros dias de vida.
Ao final, o sistema emite o relatório de compatibilidade e um número de protocolo. Guarde os dois: são eles que a operadora de destino vai exigir. O relatório tem validade de 5 dias contados da emissão. Se o prazo vencer antes de você procurar a operadora, basta gerar um novo — não há limite de emissões enquanto o pedido não for formalizado.
Com o relatório e o protocolo em mãos, procure a operadora do plano escolhido dentro dos 5 dias de validade e formalize a solicitação de portabilidade de carências. Leve os seguintes documentos pessoais:
Exija sempre o protocolo de atendimento, inclusive se a resposta for negativa. Ele quem sustenta qualquer reclamação posterior.
A partir da formalização, a operadora de destino tem 10 dias para analisar e responder. Se responder que faltam documentos ou condições, ela deve informar especificamente quais itens não foram atendidos. E, se não responder nada dentro dos 10 dias, a proposta é considerada automaticamente aceita: o aceite tácito por decurso de prazo está previsto na RN 438/2018 e existe justamente para proteger o beneficiário da demora indevida.
Nenhuma das duas operadoras pode cobrar taxa pela portabilidade — nem a de origem, pelo encerramento, nem a de destino, pelo ingresso.
O andamento pode ser acompanhado no item "Consulta de Protocolo", na página inicial do Guia ANS de Planos, com o número emitido na Etapa 1. Aceita a portabilidade, resta um passo que costuma ser esquecido e que é o que mais invalida o processo: o beneficiário tem até 5 dias após o aceite para solicitar formalmente o encerramento do contrato anterior.
Manter os dois contratos ativos descaracteriza a portabilidade. Nesse caso, o plano de destino pode passar a exigir o cumprimento integral das carências, como em uma contratação nova. Notifique a operadora de origem por escrito, guarde o protocolo do pedido de cancelamento e só então considere a portabilidade concluída.
Se houver tratamento em curso — quimioterapia, uso continuado de medicamento biológico como o infliximabe pelo plano de saúde ou cirurgia já autorizada, como a cirurgia para endometriose — confirme antes de encerrar o contrato de origem que a rede credenciada do plano de destino atende o prestador que acompanha o caso.
A portabilidade de carências é um direito de todo beneficiário de plano regulamentado e nenhuma operadora pode recusá-la por escolha própria — o sistema é aberto e vinculado a requisitos objetivos. A recusa só é legítima quando um dos requisitos abaixo, todos previstos na RN nº 438/2018 da ANS, não estiver cumprido.
|
Requisito |
O que a RN 438/2018 exige |
Como comprovar |
|---|---|---|
|
Prazo mínimo de permanência |
2 anos no plano de origem na primeira portabilidade; 3 anos se houve Cobertura Parcial Temporária por doença ou lesão preexistente declarada; 1 ano a partir da segunda portabilidade. |
Declaração de tempo de permanência emitida pela operadora de origem ou histórico de mensalidades pagas. |
|
Adimplência |
O contrato de origem deve estar em dia. Plano encerrado por inadimplência não permite portabilidade. |
Comprovantes de pagamento das três últimas mensalidades. |
|
Contrato ativo |
O plano de origem deve estar ativo no momento do pedido — regra da portabilidade voluntária. Na portabilidade especial (involuntária) esse requisito não se aplica. |
Carteirinha válida e boleto do mês corrente quitado. |
|
Plano regulamentado |
O contrato de origem deve ter sido firmado após 1º de janeiro de 1999 ou adaptado à Lei 9.656/98. Contratos antigos não adaptados não permitem portabilidade. |
Data de assinatura no contrato ou termo de adaptação. |
|
Compatibilidade de cobertura |
O plano de destino deve oferecer, no mínimo, a mesma segmentação assistencial do plano de origem (ambulatorial, hospitalar, obstetrícia, odontológico). |
Relatório de compatibilidade emitido no Guia ANS de Planos. |
|
Compatibilidade de faixa de preço |
O plano de destino deve estar na mesma faixa de preço do atual ou em faixa inferior. Não se aplica à portabilidade especial (involuntária). |
O próprio relatório de compatibilidade já filtra as faixas elegíveis. |
|
Plano de destino ativo |
O plano escolhido deve estar ativo para comercialização e disponível para adesão. Planos com comercialização suspensa não aparecem no buscador. |
Presença do plano no resultado da consulta ao Guia ANS. |
|
Janela de aniversário do contrato |
Não é mais exigida. A regra anterior limitava a portabilidade a um período de quatro meses a contar do aniversário do contrato; a RN 438/2018 extinguiu essa janela. Cumprido o prazo mínimo de permanência, a portabilidade pode ser exercida a qualquer momento. |
Nada a comprovar — atenção a conteúdos desatualizados que ainda repetem a exigência. |
Dois pontos que costumam ser tratados como requisitos e não são: a operadora de destino não pode exigir declaração de doença ou lesão preexistente de quem faz portabilidade — a única exceção é a migração de plano exclusivamente ambulatorial para plano com cobertura hospitalar; e não pode haver cobrança de taxa de nenhuma das duas operadoras. Exigência de declaração de saúde fora da exceção acima costuma indicar que a operadora está vendendo um contrato novo disfarçado de portabilidade.
Ao comparar planos de destino dentro da mesma faixa de preço, verifique a regra de plano de saúde com coparticipação e a política de reembolso do plano de saúde do contrato pretendido. Dois planos podem ocupar a mesma faixa no relatório de compatibilidade e ter custo real muito diferente ao longo do ano, dependendo do percentual de coparticipação sobre exames e terapias e do múltiplo de reembolso aplicado a consultas fora da rede.
A lista de documentos exigidos na portabilidade é fechada: a operadora de destino não pode pedir nada além do que consta abaixo. Separe tudo antes de emitir o relatório de compatibilidade, porque, a partir da emissão, você tem apenas 5 dias para formalizar o pedido.
Na portabilidade voluntária, o beneficiário decide trocar de plano por conta própria e precisa cumprir todos os requisitos. Na portabilidade especial, chamada de involuntária, o vínculo se rompe por fator externo (demissão, rescisão do contrato coletivo pelo empregador, perda da condição de dependente por limite de idade, falecimento do titular) e as regras são deliberadamente mais flexíveis, porque a pessoa não escolheu ficar sem cobertura.
|
Critério |
Portabilidade voluntária |
Portabilidade especial (involuntária) |
|---|---|---|
|
Contrato de origem ativo |
Obrigatório. O plano precisa estar vigente no momento do pedido. |
Não exigido. O vínculo já foi rompido — é essa a hipótese da regra. |
|
Prazo mínimo de permanência |
2 anos (3 anos com CPT por doença preexistente declarada; 1 ano a partir da segunda portabilidade). |
Dispensado nas hipóteses previstas na norma para a portabilidade especial. |
|
Compatibilidade de faixa de preço |
Exigida: o plano de destino deve estar na mesma faixa ou em faixa inferior. |
Não exigida. O beneficiário pode escolher plano de faixa superior. |
|
Prazo para exercer |
A qualquer momento, cumprido o prazo mínimo de permanência. |
60 dias contados do encerramento do contrato anterior — prazo decadencial, perde-se se não for exercido. |
|
Adimplência |
Exigida no plano de origem. |
Exigida quanto às mensalidades devidas até o encerramento do vínculo. |
|
Relatório de compatibilidade |
Obrigatório, com validade de 5 dias. |
Obrigatório, com validade de 5 dias. |
O prazo de 60 dias da portabilidade especial é o ponto mais crítico e o que mais se perde na prática, porque costuma coincidir com o período de instabilidade que se segue a uma demissão. Conte o prazo a partir da data de encerramento do contrato, não da data em que a carteirinha deixou de funcionar, que costuma ser anterior, e emita o relatório de compatibilidade com folga dentro dessa janela.
Gestantes têm direito à portabilidade nas duas modalidades, inclusive durante a gravidez, desde que o plano de destino tenha segmentação obstétrica. Como a portabilidade não gera novas carências, o tratamento em curso continua coberto — incluindo medicação de uso continuado prescrita no pré-natal, como o Clexane pelo plano de saúde em casos de trombofilia.


Não existe carência na portabilidade de plano de saúde, pois o período já foi cumprido antes.
Então, você, segurado, pode usar o convênio assim que fizer a sua mudança.
Em regra, todos os beneficiários de planos de saúde regulamentados (contratados após 1999) têm direito à portabilidade, desde que cumpram certos requisitos.
Porém, existem situações que limitam ou inviabilizam esse direito, como:
O tempo mínimo de plano também varia conforme o histórico do beneficiário: 2 anos na primeira portabilidade, 3 anos quando houve Cobertura Parcial Temporária (CPT) por doença ou lesão preexistente, e 1 ano a partir da segunda portabilidade. Esses prazos constam da RN 438/2018 da ANS.
Para fazer a portabilidade, saiba que você não depende de corretor de plano de saúde, tampouco de advogado, ao menos em princípio. A portabilidade é exercida diretamente pelo consumidor no site da ANS e as regras são muito simples.
No entanto, na hora de fazer a portabilidade do plano de saúde, é muito importante avaliar alguns aspectos.
Para entender os critérios para fazer a portabilidade, é preciso entender sobre quem tem direito à portabilidade de plano de saúde.
Nesse sentido, esse serviço é um direito de todos os beneficiários, independentemente de qualquer característica, como idade ou enfermidades.
Basta que as regras estabelecidas sejam seguidas e assim qualquer segurado pode entrar com a solicitação de troca de plano, algo que nenhuma operadora pode negar.


Não, a operadora de plano de saúde não pode cobrar custos ou taxas para efetuar a portabilidade.
Isso não pode ser feito nem por sua operadora de origem, nem pela nova operadora que você está contratando os serviços.
A cobrança de qualquer taxa para a portabilidade contraria a RN 438/2018, e o beneficiário pode registrar a ocorrência junto à ANS.
A recusa de portabilidade por parte das operadoras de saúde é uma situação que gera muitas dúvidas e frustrações. Será que elas realmente têm esse direito? E quais passos o beneficiário pode tomar diante desse cenário?
O sistema de portabilidade de plano de saúde é regulado por normas objetivas, como explicamos. Sendo assim, ao cumprir os requisitos, o beneficiário tem o direito garantido de migrar para outro plano levando consigo todas as carências já cumpridas.
A operadora de destino tem o prazo de 10 dias para analisar os documentos apresentados pelo beneficiário e decidir:
Se a operadora de destino não responder dentro do prazo de 10 dias, a proposta de portabilidade é considerada automaticamente aceita. Esse aceite tácito por decurso de prazo está previsto na RN 438/2018 da ANS e protege o beneficiário contra a demora indevida.
Ou seja, recusar o pedido sem base legal é vedado. Isto porque o sistema de portabilidade é aberto e a operadora não tem a prerrogativa de aceitar ou recusar o beneficiário arbitrariamente.
A ANS pode aplicar multa à operadora que impede ou dificulta indevidamente a portabilidade. O beneficiário pode registrar a queixa pelos canais oficiais da ANS, o que abre uma Notificação de Intermediação Preliminar (NIP) e obriga a operadora a se manifestar em prazo curto.
Apesar das regras claras, é comum que as operadoras dificultem a portabilidade, seja por:
Além disso, corretores podem ser desestimulados a ajudar nesse processo, já que muitas operadoras não oferecem remuneração para portabilidades, o que impacta o suporte ao beneficiário.
Portanto, se a operadora negar a portabilidade, é fundamental entender a causa para tomar as medidas necessárias.
Nesta situação, pode ser necessário revisar a documentação apresentada para corrigir possíveis falhas e denunciar a conduta à ANS.
Se a recusa não tiver respaldo legal, é possível recorrer ao Judiciário para exigir a implementação do contrato de portabilidade, além da denúncia administrativa na ANS.
Caso você tenha recebido uma negativa de plano de saúde e tenha optado por mover uma ação judicial contra a operadora, é recomendável buscar orientação de um advogado especialista em Direito à Saúde.
Esse profissional será o responsável por avaliar o seu caso e ajudar você a conseguir o seu direito de portabilidade na Justiça. Quando a negativa de portabilidade não tem respaldo legal, o beneficiário pode discutir a recusa na Justiça para exigir a implementação do contrato. A ação contra a operadora é uma das vias previstas quando o direito à portabilidade, garantido pela RN 438/2018, é descumprido.
Além do mais, é importante que você reúna alguns documentos para começar essa ação, como:
Nunca se pode afirmar que se trata de “causa ganha”. O resultado de cada ação depende das particularidades do caso, das provas apresentadas e da legislação aplicável, já que diversas variáveis podem influir no desfecho.
O fato de existirem decisões favoráveis em ações semelhantes mostra que há precedentes, mas apenas a análise concreta do caso concreto permite avaliar as possibilidades de cada processo.
Uma dúvida que aparece com frequência entre os beneficiários de planos de saúde é se é necessário declarar doenças ou lesões preexistentes ao realizar a portabilidade.
A resposta, de acordo com a legislação vigente, é clara: não é permitido que as operadoras de plano de saúde exijam essa declaração na portabilidade.
De acordo com a Resolução Normativa nº 438 da ANS, as operadoras de plano de saúde não podem solicitar informações sobre doenças ou lesões preexistentes dos beneficiários que realizam portabilidade.
A portabilidade é um direito garantido ao consumidor e não deve ser condicionada a nenhum tipo de declaração de saúde.
Entretanto, na prática, algumas situações ilegais podem ocorrer:
A única situação em que a declaração de saúde pode ser solicitada é quando o beneficiário possui um plano exclusivamente ambulatorial (cobre apenas consultas e exames) e deseja migrar para um plano com cobertura hospitalar. Nessas situações específicas, pode ser necessário preencher uma declaração de saúde para o novo contrato.
Porém, em planos que já possuem cobertura ambulatorial e hospitalar padrão, não há justificativa para essa exigência.
Sim, gestantes têm o direito de realizar portabilidade de plano de saúde, mesmo durante a gravidez. No entanto, existem alguns cuidados fundamentais a serem observados:
Existem circunstâncias em que gestantes podem se beneficiar de condições especiais no processo de portabilidade:
Se o plano atual da gestante não possui cobertura para Obstetrícia, realizar a portabilidade para um plano que tenha essa cobertura pode ser difícil.
Em geral, a regra não permite essa migração, pois a cobertura para parto não está inclusa no contrato original.
No entanto, cada caso possui particularidades que dependem de análise individual à luz das regras da ANS e do contrato.
Se o parto for considerado uma situação de urgência ou emergência, outras regras podem ser aplicadas, permitindo o acesso ao atendimento necessário.
Cada uma dessas circunstâncias deve ser avaliada conforme as regras de cobertura de urgência e emergência da ANS.
Uma dúvida bastante comum entre beneficiários de planos de saúde é: posso fazer a portabilidade e ainda manter o contrato anterior?
A resposta a essa pergunta está diretamente ligada às regras da portabilidade e às carências já cumpridas.
A portabilidade de plano de saúde permite que o beneficiário migre para um novo plano, levando todas as carências cumpridas no plano anterior. Contudo, a regra determina que, dentro de até 5 dias após a aceitação no novo plano, o beneficiário deve encerrar o contrato do plano antigo.
Caso o contrato anterior permaneça ativo:
Portanto, é essencial notificar a operadora anterior sobre a migração para o novo plano e solicitar o encerramento do contrato.
Embora seja possível possuir mais de um plano de saúde ao mesmo tempo, a portabilidade é um processo específico que obriga o encerramento do contrato anterior. Caso o beneficiário deseje manter dois planos, o segundo plano deverá ser contratado sem o uso da portabilidade, o que implica começar um novo contrato do zero, com cumprimento integral de carências.
Se a portabilidade for invalidada, o novo contrato pode exigir que o beneficiário cumpra todas as carências novamente. Isso inclui prazos de espera para consultas, exames, internações e outros procedimentos, o que pode comprometer o acesso a serviços essenciais.
O encerramento do contrato anterior dentro do prazo de 5 dias é o que preserva a portabilidade e evita a cobrança de novas carências, conforme a RN 438/2018.
Sim, aposentados possuem o direito de realizar a portabilidade de seus planos de saúde. Independentemente de terem contribuído ou não com as mensalidades enquanto estavam vinculados ao empregador, a portabilidade é garantida, desde que observadas as condições específicas de cada caso.
A seguir, explicamos as diferenças entre os dois cenários:
Sim, a portabilidade não impede que você inclua seus dependentes no novo contrato de plano de saúde. Isso pode ser feito de duas maneiras:
Ambos os caminhos são possíveis, mas é importante revisar os detalhes do contrato e entender as especificidades do plano escolhido (se é empresarial, individual ou familiar).
Ao incluir dependentes em um plano de saúde após a portabilidade, é necessário atenção às seguintes questões:
Sim, realizar portabilidade para planos de saúde empresariais é plenamente possível. No entanto, existem pontos importantes que precisam ser considerados:
Se o plano empresarial desejado ainda não estiver ativo, existem outras opções que podem viabilizar a portabilidade:
Essas opções são características de pessoas físicas que exercem atividades empresariais e permitem maior flexibilidade na portabilidade.

Elton Fernandes, advogado especialista em Direito da Saúde, professor convidado de pós-graduação da USP, da USP de Ribeirão Preto, da Faculdade de Ciências Médicas da Santa Casa de São Paulo, da Escola Paulista de Direito (EPD) e do Instituto Luiz Mário Moutinho, em Recife. É presidente da Comissão de Direito Médico e da Saúde da OAB de São Caetano do Sul e autor do livro "Manual de Direito da Saúde Suplementar: direito material e processual em ações contra planos de saúde".
Siga nossas redes sociais e saiba mais sobre Direito da Saúde:


ELTON FERNANDES SOCIEDADE DE ADVOGADOS
22.692.544/0001-02