Faça sua Pesquisa
O prazo para cobrar judicialmente o reembolso de despesas médicas que o plano deveria ter pago é de dez anos, pela regra geral do art. 205 do Código Civil, segundo a 2ª Seção do STJ (REsp 1.756.283/SP). A prescrição de um ano, própria do seguro, não se aplica. Já a devolução de mensalidades cobradas a mais por reajuste abusivo prescreve em três anos (Tema 610/STJ). O prazo contratual para protocolar o pedido na operadora não se confunde com a prescrição.
Dois prazos convivem dentro do mesmo contrato de plano de saúde, e confundi-los custa caro ao beneficiário: dez anos para cobrar da operadora o que ela deveria ter reembolsado, três anos para recuperar o que foi pago a mais em mensalidades reajustadas de forma abusiva. A diferença nasce da natureza de cada pedido, e não do tamanho do prejuízo.
Quem pagou do próprio bolso uma consulta, uma cirurgia ou um medicamento e teve o reembolso negado, ou nunca recebeu resposta, costuma fazer a mesma pergunta ao buscar por “prescrição reembolso saúde”: ainda dá tempo?
Prescrição é a perda da pretensão, ou seja, do poder de exigir o direito na Justiça, por inércia durante o prazo previsto em lei. Quem a define é o art. 189 do Código Civil.
A resposta direta está no REsp 1.756.283/SP, em que a 2ª Seção do Superior Tribunal de Justiça fixou em dez anos o prazo para exigir o reembolso de despesas médico-hospitalares cobertas pelo contrato e não pagas. Contudo, o primeiro argumento que as operadoras costumam levantar é a prescrição de apenas um ano, prevista para o seguro. O STJ já a afastou, e este artigo explica por quê.
Também é preciso entender o que o prazo não resolve. Ele diz se ainda é possível discutir o pedido, mas não se a despesa era devida pelo contrato ou pela lei.
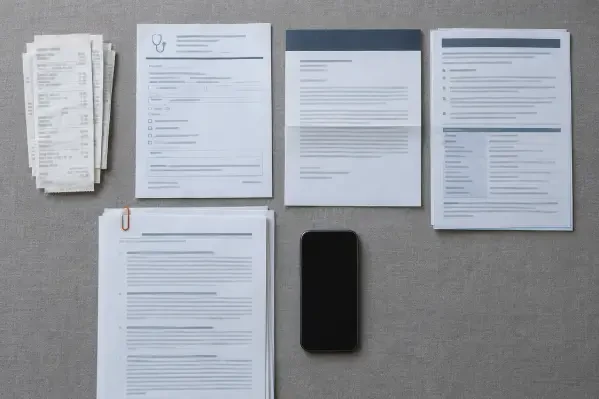 Recibos, protocolos e a recusa por escrito ajudam a comprovar a despesa e a data em que o prazo prescricional começa a contar. - Imagem gerada por IA
O prazo é de dez anos, pela regra geral do art. 205 do Código Civil, aplicada pela 2ª Seção do STJ no REsp 1.756.283/SP.
A prescrição não apaga a despesa nem o fato de que ela ocorreu. O que se perde, depois de esgotado o prazo, é o poder de exigir o pagamento em juízo (art. 189 do Código Civil). O art. 205 do mesmo Código reserva o prazo de dez anos às situações em que a lei não fixou prazo menor.
Até 2020, as duas turmas de direito privado do STJ divergiam sobre o tema: uma aplicava dez anos e a outra, três. A 2ª Seção uniformizou o entendimento e firmou que a reparação por descumprimento de obrigação prevista em contrato de plano de saúde tem prazo de dez anos. O caso concreto envolvia uma beneficiária que pediu o reembolso depois de a operadora recusar o pagamento de um medicamento de uso off label.
A operadora alegou que, por se tratar de seguro-saúde, valeria a prescrição de um ano do art. 206, § 1º, II, do Código Civil, que alcança a pretensão do segurado contra o segurador. O relator registrou que não há controvérsia no STJ sobre a inaplicabilidade do prazo de um ano às pretensões de usuários contra operadoras, mesmo na modalidade seguro-saúde e mesmo quando se pede reembolso.
O fundamento dessa conclusão é a seguinte: o prazo de um ano tem aplicação restrita aos contratos a termo, com vigência certa e determinada; o contrato de plano de saúde, por sua vez, se renova automaticamente e é de trato sucessivo, de modo que não se enquadra nessa hipótese.
O prazo prescricional do reembolso começa quando o direito é violado, conforme o art. 189 do Código Civil. Na prática, isso ocorre quando a operadora recusa o reembolso ou deixa de pagá-lo no prazo em que deveria.
O Idec (Instituto de Defesa de Consumidores) resume a lógica ao afirmar que os dez anos são contados a partir da data em que a operadora descumpre a obrigação de reembolso prevista em contrato.
Esse descumprimento depende do prazo que a operadora tinha para pagar.
O art. 12, VI, da Lei nº 9.656/98 prevê o pagamento em até trinta dias após a entrega da documentação adequada. O Entendimento DIFIS nº 8/2017, da ANS, aplica a mesma lógica por analogia aos contratos de livre escolha. Quando o reembolso decorre do descumprimento dos prazos de atendimento, a regra dos trinta dias vem da garantia de atendimento, hoje reunida na RN ANS nº 566/2022.
Um exemplo de cálculo, e não de norma: o beneficiário protocola o pedido em 10 de março de 2024, e a operadora tem até 9 de abril de 2024 para pagar. Se ela silencia, a violação ocorre nessa data e, nessa leitura, os dez anos terminariam em abril de 2034.
Vale saber que a data exata do marco inicial pode variar conforme as circunstâncias e a prova de cada caso. Quem está próximo do fim do prazo deve considerar a data mais antiga que se possa defender, geralmente a do pagamento da despesa, e não apenas a da recusa.
A prescrição é interrompida, entre outras hipóteses, pelo despacho que ordena a citação da operadora e por ato inequívoco dela que reconheça o direito, e a interrupção só pode ocorrer uma vez.
O art. 202 do Código Civil lista seis causas de interrupção. A primeira é o despacho do juiz, ainda que incompetente, que ordena a citação, desde que o interessado a promova no prazo e na forma da lei. A última é qualquer ato inequívoco, mesmo extrajudicial, pelo qual o devedor reconhece o direito. Interrompido o prazo, ele volta a correr do zero, e a interrupção só pode ocorrer uma vez.
A reclamação feita à ANS ou ao Procon não consta expressamente do rol do art. 202. Qualquer efeito dessa reclamação sobre o prazo precisa ser examinado caso a caso. Por prudência, ela não deve ser tratada como substituta do ajuizamento da ação quando o prazo se aproxima do fim.
O prazo depende da natureza do pedido: cobrar o que o plano deveria ter pago segue a regra de dez anos, e recuperar mensalidades cobradas a mais por reajuste abusivo segue a de três.
|
Tipo de pedido |
Prazo |
Fundamento |
|
Reembolso de despesa coberta pelo contrato e não paga pela operadora |
10 anos |
Art. 205 do Código Civil; REsp 1.756.283/SP |
|
Ressarcimento do que o beneficiário pagou após recusa de cobertura (como o medicamento off label do caso julgado) |
10 anos |
REsp 1.756.283/SP |
|
Ação para obrigar a operadora a cobrir ou fornecer o tratamento |
10 anos |
REsp 1.756.283/SP |
|
Reparação por inadimplemento contratual |
10 anos, como regra para a responsabilidade contratual |
Ementa do REsp 1.756.283/SP, que cita EREsp 1.280.825/RJ e EREsp 1.281.594/SP |
|
Devolução de mensalidades pagas a mais após declaração de nulidade de reajuste |
3 anos |
Art. 206, § 3º, IV, do Código Civil; Tema 610/STJ (REsp 1.361.182/RS e REsp 1.360.969/RS) |
|
Declaração de nulidade da cláusula de reajuste, durante a vigência do contrato |
Sem prazo para a declaração; só a devolução dos valores prescreve |
REsp 1.361.182/RS |
|
Prescrição de um ano do seguro (art. 206, § 1º, II, do Código Civil) |
Não se aplica |
REsp 1.756.283/SP |
O STJ explicou que o prazo de três anos do Tema 610 decorreu do pedido de invalidar uma cláusula abusiva. Declarada a nulidade, desaparece a causa lícita do pagamento e fica caracterizado o enriquecimento indevido de quem o recebeu. No reembolso, a operadora deixou de cumprir o contrato, e isso é inadimplemento contratual.
Na reunião de pedidos de reembolso e de devolução de mensalidades, a análise do prazo tende a ser feita pedido a pedido. O beneficiário que se concentra no prazo de dez anos pode perder a parcela que prescreve em três.
O TJDFT (Tribunal de Justiça do Distrito Federal e dos Territórios), ao sistematizar a jurisprudência, registra o prazo decenal para o reembolso de despesas cobertas pelo plano e não pagas separadamente do Tema 610.
Há três reembolsos distintos, e cada um tem fundamento e valor próprios: o previsto em contrato, o garantido por lei em urgência ou emergência e o integral devido quando a operadora descumpre os prazos de atendimento.
Vale para planos que permitem escolher médicos e hospitais fora da rede. O contrato deve conter a tabela e a fórmula de cálculo, e o valor não pode ser inferior ao praticado diretamente na rede credenciada ou referenciada, segundo a Resolução CONSU nº 8/1998 (art. 2º, IX), conforme o Entendimento DIFIS nº 8/2017.
O art. 12, VI, da Lei nº 9.656/98 garante o reembolso, nos limites das obrigações contratuais, quando não é possível usar a rede credenciada. Sobre o reembolso fora da rede, a 2ª Seção do STJ decidiu em outubro de 2020, por cinco votos a quatro, que ele depende da comprovação de urgência ou emergência e segue os limites contratuais (EAREsp 1.459.849).
Se a operadora não oferece atendimento no prazo máximo e o beneficiário paga por conta própria, a regra da garantia de atendimento é o reembolso integral em até trinta dias da solicitação, inclusive transporte. É o que previa o art. 9º da RN nº 259/2011, conforme o Entendimento DIFIS nº 8/2017, hoje reunido na RN nº 566/2022.
Quando a recusa obriga o beneficiário a pagar o que a operadora deveria ter custeado, o ressarcimento não se limita à tabela de reembolso, porque se trata de perdas e danos, e não do reembolso do art. 12, VI.
A distinção importa para a prescrição porque o prazo de dez anos só responde à pergunta “ainda posso cobrar?”. O valor que se pode cobrar depende do tipo de reembolso e da prova.
 A análise individualizada do contrato, das datas e dos documentos é fundamental para saber se o prazo de reembolso ainda está em curso. - Imagem gerada por IA
Não. O prazo só indica se ainda é possível discutir o pedido; o resultado depende de a despesa ser devida pelo contrato ou pela lei.
Em pedidos de ressarcimento por recusa de cobertura, a análise parte da cadeia normativa: a Lei nº 9.656/98, que define as coberturas; a Lei nº 14.454/2022, que afastou a leitura taxativa do rol da ANS; e o julgamento da ADI 7.265 pelo STF, em 18/09/2025. O Supremo fixou cinco critérios cumulativos, ou seja, que devem estar presentes ao mesmo tempo, para a cobertura fora do rol:
Como o prazo de dez anos permite discutir despesas antigas, a data da negativa é decisiva: o regime aplicável a negativas até 20/09/2022, entre 21/09/2022 e 17/09/2025 e a partir de 18/09/2025 não é o mesmo. Quando o tratamento está no rol, esses critérios só entram no uso off label ou quando o paciente não preenche o critério clínico da diretriz mas tem justificativa médica.
>> Para entender a relação entre negativa, rol e cobertura, veja também nossos conteúdos sobre negativa de cobertura pelo plano de saúde e rol da ANS exemplificativo.
A operadora pode alegar prescrição, mas a alegação só se sustenta se o prazo aplicável realmente tiver se esgotado, e a regra para o reembolso é de dez anos.
Registre por escrito o pedido e a resposta, guarde os documentos, conte o prazo com cautela e considere a via administrativa antes da judicial.
A 2ª Seção do STJ decidiu que a pretensão de reembolso de despesas médico-hospitalares cobertas pelo plano, ou pelo seguro-saúde, e não pagas pela operadora prescreve em dez anos.
RECURSO ESPECIAL. AÇÃO DE RESSARCIMENTO DE DESPESAS MÉDICAS. SEGURO SAÚDE. DESCUMPRIMENTO DE CLÁUSULA CONTRATUAL. PRAZO PRESCRICIONAL.
(STJ, REsp 1.756.283/SP, 2ª Seção, Rel. Min. Luis Felipe Salomão, julgado em 11/03/2020, DJe 03/06/2020)
A ementa confirma estes três pontos:
Não é possível prever o resultado de um processo judicial: cada caso depende das circunstâncias específicas, da documentação médica e dos argumentos apresentados.
É de dez anos, conforme o art. 205 do Código Civil e o REsp 1.756.283/SP, da 2ª Seção do STJ, para despesas cobertas pelo contrato e não pagas pela operadora. Esse é o prazo para cobrar na Justiça. O contrato pode prever outro prazo, em geral menor, apenas para protocolar o pedido administrativo.
Sim. A decisão do STJ se refere expressamente a plano de saúde e a seguro-saúde. O relator registrou que não há controvérsia na Corte quanto ao afastamento da prescrição de um ano do art. 206, § 1º, II, do Código Civil nas pretensões de usuários contra operadoras.
Não. A devolução de valores pagos a mais após a nulidade da cláusula de reajuste prescreve em três anos, conforme o Tema 610/STJ e o art. 206, § 3º, IV, do Código Civil. A declaração da nulidade, durante a vigência do contrato, não tem prazo, mas os efeitos financeiros ficam limitados aos três anos anteriores à ação.
Começa quando o direito é violado (art. 189 do Código Civil), em regra com a recusa do reembolso ou o não pagamento no prazo devido, que é de até trinta dias após a entrega da documentação (art. 12, VI, da Lei nº 9.656/98). Como o marco pode variar conforme o caso, a conta deve ser feita com cautela.
Não. A prescrição é fixada por lei e limita o tempo para ir à Justiça. O prazo contratual diz respeito ao pedido feito à operadora. A validade e os efeitos de cláusulas com prazo curto dependem da leitura do contrato e das circunstâncias do caso.
Pode alegar, mas a alegação precisa se apoiar em prazo contratual válido ou em prescrição efetivamente consumada. Atraso menor que dez anos não extingue, por si só, a pretensão judicial de reembolso. Cada caso exige análise do contrato e das datas.
A reclamação administrativa não consta expressamente do rol de causas de interrupção do art. 202 do Código Civil. Qualquer efeito dela sobre o prazo precisa ser avaliado no caso concreto, e por isso não deve substituir o ajuizamento quando o fim do prazo estiver próximo.
Recibos e notas com dados do beneficiário, do procedimento e da data, comprovantes de pagamento, relatório médico, contrato, tabela de reembolso e todas as comunicações com a operadora, sobretudo a recusa. A ANS considera razoável exigir ao menos documento idôneo que comprove a despesa, identifique o beneficiário e o procedimento e informe a data.
A Súmula 608 do STJ afasta o Código de Defesa do Consumidor dos planos de autogestão, mas não o Código Civil. Como o prazo de dez anos tem por base o art. 205 do Código Civil, e não o CDC, a lógica tende a ser a mesma. Cada caso exige análise do contrato.
Até trinta dias após a entrega da documentação adequada, conforme o art. 12, VI, da Lei nº 9.656/98. Quando o reembolso decorre de descumprimento dos prazos de atendimento, a regra de trinta dias, contados da solicitação, vem da garantia de atendimento (hoje na RN ANS nº 566/2022).
Não é um requisito formal para pedir, mas é recomendável. A recusa por escrito comprova a data em que o direito foi violado, que costuma servir de marco para a contagem do prazo, e registra o motivo alegado pela operadora.
Para despesas cobertas e não reembolsadas, o prazo é de dez anos; para devolução de mensalidades cobradas a mais por reajuste abusivo, é de três.
A distinção nasce da natureza do pedido: inadimplemento contratual de um lado, enriquecimento sem causa de outro. A contagem começa com a violação do direito, e a interrupção do prazo prescricional só pode ocorrer uma vez.
Lembre-se de que cumprir o prazo apenas abre a discussão: ainda é preciso demonstrar que a despesa era devida. A análise individualizada de cada caso por um advogado especialista em planos de saúde é fundamental para definir datas, valores e o melhor caminho.

Elton Fernandes, advogado especialista em Direito da Saúde, professor convidado de pós-graduação da USP, da USP de Ribeirão Preto, da Faculdade de Ciências Médicas da Santa Casa de São Paulo, da Escola Paulista de Direito (EPD) e do Instituto Luiz Mário Moutinho, em Recife. É presidente da Comissão de Direito Médico e da Saúde da OAB de São Caetano do Sul e autor do livro "Manual de Direito da Saúde Suplementar: direito material e processual em ações contra planos de saúde".
Fontes consultadas em outubro de 2026.
Siga nossas redes sociais e saiba mais sobre Direito da Saúde:


ELTON FERNANDES SOCIEDADE DE ADVOGADOS
22.692.544/0001-02