Faça sua Pesquisa
Quem pesquisa sobre plano de saúde para idosos costuma estar diante de uma situação concreta: uma carta de reajuste que chegou perto dos 60 anos, uma recusa ao tentar contratar ou uma negativa de cobertura num momento em que o plano mais faz falta. A dúvida quase sempre é a mesma: o que a lei e a ANS (Agência Nacional de Saúde Suplementar) preveem, e o que pode ser questionado. Veja, em resumo, as respostas que este guia detalha:
A operadora não pode recusar a adesão por idade (art. 14 da Lei 9.656/98). Em contratos firmados desde 2004, a última faixa etária para reajuste do plano é a de 59 anos; depois disso, só cabe o aumento anual. Contratos mais antigos podem prever aumentos após os 60 anos, e o STF, que em 1º de outubro de 2026 enviou o tema à conciliação, ainda não definiu se o Estatuto da Pessoa Idosa os alcança. Percentuais desarrazoados podem ser revistos pelo Judiciário, e toda negativa deve vir por escrito.
No dia 1º de outubro de 2026, o Supremo Tribunal Federal suspendeu o julgamento que definirá se planos de saúde contratados antes de 2004 podem prever aumento de mensalidade por idade depois dos 60 anos, e enviou o tema à conciliação. A pendência mostra por que o tema plano saúde para idosos exige leitura atenta do contrato, da lei e das normas da ANS (Agência Nacional de Saúde Suplementar): preço, adesão e cobertura seguem regimes diferentes, conforme a data de contratação e o tipo de plano.
A resposta direta é que a idade, por si só, não autoriza a recusa de adesão (art. 14 da Lei nº 9.656/98) e que o reajuste por faixa etária tem limites previstos em norma e sujeitos ao controle do Judiciário.
O primeiro argumento da operadora costuma ser o de que o percentual consta do contrato e da Nota Técnica de Registro do Produto, apresentada à ANS. Ele merece atenção, mas não encerra a discussão: pelos Temas 952 e 1.016 do STJ, o cumprimento formal da norma não impede a revisão de percentuais desarrazoados.
O tema atinge muita gente. Em 2025, havia cerca de 8,0 milhões de beneficiários com 60 anos ou mais em planos médico-hospitalares (4,0 milhões de 60 a 69 anos, 2,6 milhões de 70 a 79 e 1,4 milhão com 80 ou mais), de um total de 52,7 milhões. Isso equivale a cerca de 15,3% da carteira, por cálculo a partir da tabela do IESS com dados da ANS.
 O reajuste por faixa etária deve estar previsto no contrato e respeitar as normas da ANS; conferir a carta de reajuste é o primeiro passo. - Imagem gerada por IA
Depende da data do contrato: nos firmados a partir de 1º de janeiro de 2004, o último reajuste por idade ocorre aos 59 anos; nos anteriores, a regra é outra. Em qualquer caso, o reajuste anual continua possível.
É preciso separar dois aumentos. O reajuste anual incide sobre todos os beneficiários do contrato, sem distinguir idade. O reajuste por faixa etária ocorre quando o beneficiário muda de faixa de idade prevista no contrato. O art. 15 da Lei nº 9.656/98 só admite o segundo se as faixas e os percentuais constarem do contrato inicial, conforme normas da ANS.
O parágrafo único do mesmo artigo veda essa variação para quem tem mais de 60 anos e participa do plano, ou de seus sucessores, há mais de dez anos. O Estatuto da Pessoa Idosa (art. 15, § 3º, com a redação da Lei nº 14.423/2022) veda a discriminação da pessoa idosa pela cobrança de valores diferenciados em razão da idade.
|
Data do contrato |
Regra aplicável |
Efeito após os 60 anos |
|
Antes de 1º/1/1999 e não adaptado à Lei 9.656/98 (art. 35) |
Vale o que o contrato prevê, com controle de abusividade pelo CDC e pela Súmula Normativa 3/2001 da ANS (STJ, REsp 1.568.244/RJ, item 7, “a”) |
Pode haver aumento por idade após os 60. É o grupo que o STF analisa |
|
2/1/1999 a 31/12/2003 (ou adaptado nesse período) |
Resolução CONSU 6/1998: 7 faixas (0 a 17 anos até 70 ou mais); a última não pode passar de 6 vezes a primeira |
Com mais de 10 anos no mesmo plano (ou sucessores), não pode haver aumento por faixa etária após os 60 (art. 15, parágrafo único) |
|
A partir de 1º/1/2004 (ou adaptado) |
RN 63/2003, hoje RN 563/2022: 10 faixas, a última aos 59 anos; a última não pode passar de 6 vezes a primeira; a variação acumulada entre a 7ª e a 10ª faixa não pode superar a da 1ª à 7ª; não há percentual negativo |
Não há nova faixa aos 60. O último aumento por idade ocorre aos 59 |
A data do contrato (ou da adaptação) define o regime, e por isso o primeiro documento a conferir é o contrato inicial.
O reajuste dos 59 anos concentra as disputas, porque é a última chance de a operadora cobrar a mais por idade nos contratos recentes. E a regra dos dez anos soma períodos de planos sucessivos e ininterruptos na mesma operadora, ainda que mudem o nome ou o controle da empresa, conforme a Resolução CONSU nº 15, que acrescentou o § 2º ao art. 2º da Resolução CONSU nº 8.
Quanto ao reajuste anual, a ANS aprovou 5,11% para os planos individuais e familiares regulamentados, com vigência de 1º de maio de 2026 a 30 de abril de 2027, aplicável no mês de aniversário do contrato. Para os planos coletivos, a ANS informou que não há teto definido pela agência.
A carta de reajuste de um plano coletivo, portanto, merece conferência: o beneficiário pode pedir por escrito a demonstração do cálculo.
>> Explicamos mais sobre o tema no conteúdo sobre reajuste por faixa etária e como contestá-lo.
Até 28 de outubro de 2026, não havia decisão final: em 1º de outubro, o STF suspendeu o julgamento da ADC 90 e do RE 630.852 (Tema 381) e enviou o tema ao Núcleo de Solução Consensual de Conflitos, com prazo inicial de 60 dias.
As duas ações tratam da regra do Estatuto que proíbe a cobrança diferenciada por idade nos planos de saúde. A ADC 90, proposta pela CNseg, pede que ela valha só para contratos posteriores a janeiro de 2004. O RE 630.852 vem de uma consumidora que contratou antes de 2004 e sofreu reajuste de 55% ao completar 60 anos, em outubro de 2005. No RE, o Tribunal formou maioria de sete votos a dois, em 8 de outubro de 2025, no sentido de que o Estatuto pode alcançar contratos anteriores a 2004, mas o resultado não foi proclamado, porque se aguardava a ADC 90.
Na ADC 90, o resultado se dividiu em três posições: parte dos ministros entende que contratos antigos ficam fora do Estatuto; outra parte, que a proteção alcança quem completa 60 anos depois da lei; e o ministro Gilmar Mendes reconheceu a constitucionalidade da norma, mas a estendeu a contratos anteriores renovados após sua vigência. A conciliação deverá tratar da modulação dos efeitos da decisão e da possibilidade de devolução de valores cobrados antes.
Dois pontos práticos:
A análise individualizada de cada caso é fundamental. Vale lembrar que a declaração de nulidade de reajuste abusivo pode ser pedida enquanto o contrato estiver vigente, e a devolução dos valores pagos a maior prescreve em três anos.
Quando o percentual não consta do contrato, descumpre a norma da ANS ou é desarrazoado a ponto de onerar excessivamente o consumidor ou discriminar o idoso, conforme os Temas 952 e 1.016 do STJ.
No Tema 952 (REsp 1.568.244/RJ), o STJ validou o reajuste por faixa etária em planos individuais e familiares, desde que haja previsão contratual, sejam respeitadas as normas dos órgãos reguladores e não sejam aplicados percentuais “desarrazoados ou aleatórios”, sem base atuarial idônea.
No Tema 1.016, o STJ estendeu esses parâmetros aos planos coletivos, ressalvando que o CDC não se aplica a entidades de autogestão (Súmula 608/STJ). O tribunal também decidiu que a “variação acumulada” do art. 3º, II, da RN 63/2003 se calcula por fórmula matemática, e não pela soma ou pela média dos percentuais.
|
O que a operadora costuma alegar |
O que a norma responde |
|
“O percentual está no contrato” |
A previsão contratual é só o primeiro requisito: faixas e percentuais devem constar do contrato inicial (art. 15 da Lei 9.656/98), e o percentual não pode ser desarrazoado (Tema 952) |
|
“Consta da Nota Técnica registrada na ANS e cumpre a RN 563/2022” |
O cumprimento formal não impede a revisão judicial de percentuais sem base atuarial idônea (Tema 952) |
|
“O plano é coletivo, e o Tema 952 trata de individuais” |
O Tema 1.016 aplica as mesmas teses aos coletivos |
|
“O idoso consome mais, e o aumento reflete o risco” |
O mutualismo justifica faixas etárias, mas aumento excessivo que afaste o idoso do plano configura discriminação (Tema 952; Estatuto, art. 15, § 3º) |
|
“O contrato é anterior a 2004” |
A cláusula pode valer, mas o controle de abusividade pelo CDC permanece (STJ, REsp 1.568.244/RJ, item 7, “a”); o Tema 381 está pendente |
Essa tabela mostra dois caminhos. O primeiro é formal: conferir se faixas e percentuais estavam no contrato inicial e se as travas da RN 563/2022 foram cumpridas. Aqui é preciso rigor também com quem contesta, pois somar percentuais, em vez de aplicar a fórmula, leva a conta errada.
O segundo é material: mesmo cumprindo a norma, a operadora pode ter concentrado o aumento na última faixa. O voto do Ministro Paulo de Tarso Sanseverino no REsp 1.723.727 chama essa prática de seleção de risco preferencial (“cream skimming”), em que o aumento abrupto induz o idoso a deixar o plano. Em suma, a mera observância da RN 563/2022 não valida, automaticamente, um percentual abusivo.
 Toda negativa de cobertura do plano de saúde deve ser justificada por escrito (RN 623/2024); guardar o documento é essencial para qualquer reclamação. - Imagem gerada por IA
Não: o art. 14 da Lei nº 9.656/98 veda impedir a participação em plano de saúde em razão da idade, e a Súmula Normativa 27 da ANS veda a seleção de risco na contratação, inclusive nos planos coletivos.
A vedação alcança também a doença preexistente. Pelo art. 11 da Lei nº 9.656/98, a exclusão de cobertura de doença ou lesão preexistente só é possível por até 24 meses, cabendo à operadora provar que o consumidor conhecia a doença ao contratar. Declarar uma doença no formulário não autoriza a operadora a recusar o contrato. Os prazos máximos de carência são de 180 dias para os casos comuns, 300 dias para parto a termo e 24 horas para urgência e emergência (art. 12, V, da Lei nº 9.656/98).
Quando a recusa vier acompanhada de justificativas como “plano indisponível para essa faixa” ou “não comercializamos para sua idade”, vale pedir a resposta por escrito. Ela serve de prova em eventual reclamação à ANS ou ação judicial.
>> Saiba mais sobre como escolher plano de saúde para idoso
O tipo de contrato define o teto do reajuste anual e o acesso a direitos específicos, mas as regras de faixa etária e de abusividade valem para todos.
|
Individual ou familiar |
Coletivo empresarial |
Coletivo por adesão |
|
|
Reajuste anual |
Teto da ANS (5,11% em 2026/2027) |
Sem teto da ANS |
Sem teto da ANS |
|
Reajuste por faixa etária |
RN 563/2022 e Temas 952/1.016 |
Mesmas regras |
Mesmas regras |
|
Direito específico do idoso |
Rescisão unilateral restrita (art. 13, parágrafo único, da Lei 9.656/98) |
Aposentado que contribuiu por 10 anos ou mais pode manter a condição de beneficiário, pagando integralmente (art. 31) |
Depende do contrato e do vínculo com a entidade |
Essa comparação revela um ponto que o beneficiário nem sempre espera: o plano individual tem o teto de reajuste, mas é o mais difícil de encontrar. Por isso muitos idosos acabam em contratos coletivos, onde o aumento anual não passa pelo controle direto da ANS.
Contratos coletivos com poucos beneficiários ligados à família do sócio (“falso coletivo”), contudo, são discutidos nos tribunais que, em muitos casos, determinam que a eles se apliquem os reajustes dos planos individuais.
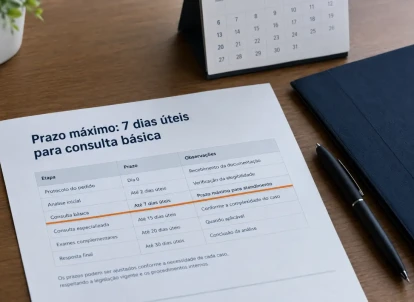
A norma prevê acompanhante em internação a partir dos 60 anos, preferência na marcação de consultas a partir dos 65 e prazos máximos de atendimento.
Nos planos individuais ou familiares, a rescisão unilateral pela operadora só é admitida por fraude ou por inadimplência superior a 60 dias nos últimos 12 meses, com notificação até o 50º dia, e é vedada durante a internação do titular (art. 13, parágrafo único, II e III, da Lei nº 9.656/98).
A idade não é motivo legal de cancelamento, e o art. 14 da mesma lei veda impedir a participação do consumidor em razão dela.
Nos planos coletivos, as hipóteses de rescisão dependem do contrato e da regulamentação da ANS, e o caso concreto é determinante. Para o idoso que se aposenta ou é dispensado sem justa causa, os arts. 30 e 31 da Lei nº 9.656/98 preveem a manutenção como beneficiário, nas mesmas condições de cobertura, desde que assuma o pagamento integral.
O caminho é exigir a negativa por escrito, reunir o relatório médico e os documentos do contrato, registrar a reclamação na ANS e, se necessário, avaliar a via judicial.
Não é possível prever o resultado de um processo judicial: cada caso depende das circunstâncias específicas, da documentação médica e dos argumentos apresentados.
Não. O art. 14 da Lei nº 9.656/98 veda impedir a participação em plano em razão da idade, e a Súmula Normativa 27 da ANS veda a seleção de risco na contratação. Se houver recusa, vale pedir a justificativa por escrito e guardar o protocolo.
O reajuste anual sim. O reajuste por faixa etária depende da data do contrato: nos firmados desde 2004, o último é aos 59 anos; nos anteriores, o contrato pode prever aumentos, sujeitos ao controle de abusividade e, em debate, ao Tema 381 do STF.
Dez, nos contratos a partir de 1º de janeiro de 2004 (RN 63/2003, atual RN 563/2022), sendo a última aos 59 anos. Entre 1999 e 2003, eram sete faixas (Resolução CONSU 6/1998), com a última aos 70 anos ou mais.
Para planos individuais e familiares regulamentados, a ANS fixou 5,11%, válido entre maio de 2026 e abril de 2027. O índice vale a partir do mês de aniversário do contrato, e a operadora pode aplicar percentual menor, nunca maior.
Verifique se faixas e percentuais constavam do contrato inicial, se as travas da RN 563/2022 foram cumpridas (com a fórmula correta) e se o percentual é desarrazoado, sem base atuarial idônea (Tema 952/STJ). A análise individualizada de cada caso é fundamental.
O STF julga o tema na ADC 90 e no RE 630.852 (Tema 381). Em 1º de outubro de 2026, o julgamento foi suspenso para conciliação, com prazo inicial de 60 dias. Não há decisão final até a data desta atualização.
Sim, nos contratos novos ou adaptados à Lei 9.656/98: o art. 15, parágrafo único, veda a variação por faixa etária para quem tem mais de 60 anos e participa do plano, ou de seus sucessores, há mais de dez anos.
Sim. O art. 19, VII, “b”, da RN 465/2021 prevê o custeio de despesas do acompanhante de idosos a partir dos 60 anos, salvo contraindicação justificada do médico assistente.
Não há essa hipótese legal. Nos planos individuais, a rescisão unilateral só é admitida por fraude ou inadimplência superior a 60 dias, e é vedada durante a internação do titular (art. 13, parágrafo único, da Lei 9.656/98).
Não. A operadora não pode recusar o contrato por esse motivo. O art. 11 da Lei nº 9.656/98 limita a exclusão de cobertura a 24 meses e atribui à operadora o ônus de provar o conhecimento prévio da doença.
Sim. Pela RN 623/2024, toda negativa deve ser justificada por escrito, mesmo sem pedido do beneficiário. Guarde o documento: ele é a base para a reclamação na ANS e para eventual ação judicial.
Sim. Quem tem 60 anos ou mais e é parte tem prioridade de tramitação (art. 71 do Estatuto e art. 1.048 do CPC), mediante prova da idade, com prioridade especial para os maiores de 80.
Adesão, reajuste e cobertura são três frentes distintas. A idade não justifica recusa de contratação, o reajuste por faixa etária depende da data do contrato e de requisitos de validade, e a negativa deve vir fundamentada por escrito.
Enquanto o STF não conclui o tema dos contratos anteriores a 2004, o primeiro passo é reunir contrato, carta de reajuste e documentos médicos. A análise individualizada de cada caso é fundamental para saber qual regra se aplica.

Elton Fernandes, advogado especialista em Direito da Saúde, professor convidado de pós-graduação da USP, da USP de Ribeirão Preto, da Faculdade de Ciências Médicas da Santa Casa de São Paulo, da Escola Paulista de Direito (EPD) e do Instituto Luiz Mário Moutinho, em Recife. É presidente da Comissão de Direito Médico e da Saúde da OAB de São Caetano do Sul e autor do livro "Manual de Direito da Saúde Suplementar: direito material e processual em ações contra planos de saúde".
Fontes consultadas em outubro de 2026:
Siga nossas redes sociais e saiba mais sobre Direito da Saúde:


ELTON FERNANDES SOCIEDADE DE ADVOGADOS
22.692.544/0001-02